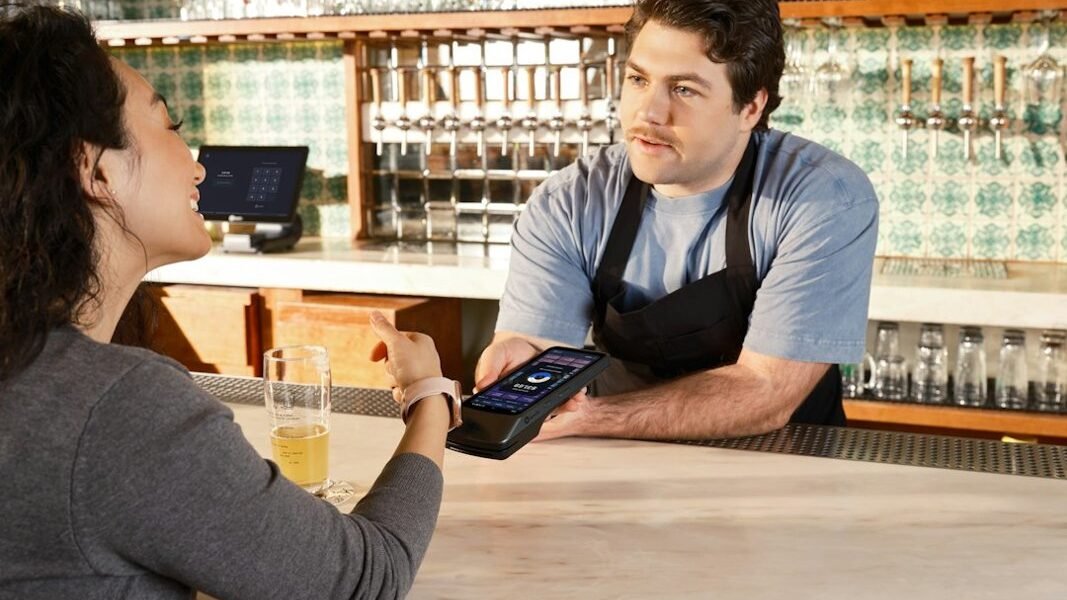
A partir de los próximos meses, llenar el tanque de gasolina, cruzar una caseta de autopista o comprar en la tiendita de la esquina podría cambiar radicalmente en México. El Gobierno impulsa una transición hacia pagos digitales —tarjetas de débito y crédito, transferencias electrónicas y códigos QR— en operaciones cotidianas donde históricamente el efectivo ha sido rey. Este giro tiene implicaciones directas en tu seguridad, en tus gastos y en cómo el país maneja su economía informal.
¿Por qué el gobierno mexicano quiere reducir el efectivo?
La intención detrás de esta iniciativa no es caprichosa. Los pagos digitales en México tienen ventajas que van más allá del simple cambio tecnológico. Primero, la seguridad: menos efectivo circulando significa menos robos, asaltos y violencia asociada a su transporte. Segundo, la trazabilidad: cada transacción digital deja un rastro que permite identificar movimientos sospechosos, combatir el lavado de dinero y fortalecer la recaudación fiscal.
Para México, un país donde la informalidad económica representa aproximadamente 56% de la población económicamente activa según datos del INEGI, la digitalización de pagos es una herramienta para formalizar actividades y ampliar la base tributaria. Cuando una venta se registra electrónicamente, existe constancia; cuando se paga en efectivo, la operación puede desaparecer de los registros oficiales.
Además, los pagos digitales en México reducen costos operativos. Los comercios no necesitan resguardar grandes cantidades de dinero en caja, pagar custodias de valores ni destinar personal a conteos y traslados de efectivo. Estos ahorros potencialmente podrían traducirse en menores precios para el consumidor, aunque eso depende de múltiples factores.
¿Cuáles son los cambios concretos que vienen?
La iniciativa gubernamental apunta a sectores específicos donde el efectivo actualmente predomina. Las gasolineras, operadas por Pemex y distribuidoras privadas, procesarían transacciones mayoritariamente a través de tarjetas bancarias. Las casetas de autopista, administradas por concesionarios, también migraría hacia sistemas de pago electrónico. En tiendas de conveniencia y supermercados, los códigos QR se posicionarían como alternativa principal.
Lo importante aquí es que no se trata de una prohibición inmediata del efectivo, sino de un cambio gradual de incentivos. El gobierno busca que los operadores de estos negocios prioricen métodos digitales, probablemente a través de regulaciones, beneficios fiscales o ajustes en cómo se procesa el dinero.
¿Cómo impacta esto tu vida diaria?
Para millones de mexicanos que dependen del efectivo —ya sea por no tener acceso a servicios bancarios, por preferencia personal o por desconfianza en la tecnología— este cambio representa un desafío real. Según datos de la Encuesta Nacional de Inclusión Financiera 2021, aproximadamente 64 millones de adultos mexicanos no tienen una cuenta bancaria.
La pregunta central es: ¿habrá suficiente infraestructura para que todos puedan acceder a métodos digitales? Esto incluye cobertura de internet, disponibilidad de cajeros automáticos, acceso a cuentas bancarias sin requisitos excesivos, y que los comercios realmente acepten todas estas opciones de pago.
Para quienes ya usan tarjetas y aplicaciones móviles, los cambios serán prácticamente invisibles. Pero para sectores de población más vulnerable, podría significar dificultades para acceder a servicios básicos si el efectivo desaparece sin que existan alternativas viables y accesibles.
¿Es México pionero en esto en Latinoamérica?
No. La región ya tiene experiencias previas en modernización de pagos. Uruguay ha avanzado significativamente en bancarización digital. Brasil impulsa desde hace años sus sistemas de transferencia instantánea. Chile ha expandido el acceso a servicios financieros móviles. Incluso algunos países centroamericanos han experimentado con la reducción de efectivo en sectores públicos.
Lo que México hace ahora es aprender de esas experiencias y aplicar lecciones sobre cómo hacerlo de manera inclusiva. El éxito de esta transición dependerá no solo de la voluntad política, sino de garantizar que nadie quede excluido del sistema.
Los pagos digitales en México representan un paso modernizador necesario, pero requiere acompañamiento: educación financiera, regulación clara, protección al consumidor, y sobretodo, asegurar que la infraestructura y el acceso bancario lleguen a toda la población antes de que el efectivo simplemente desaparezca del paisaje cotidiano.
Lee también
Información basada en reportes de: Xataka.com.mx